


「2026年10月1日から新しく始まる『こどもNISA』の口座開設受付、うちもそろそろ口座開設の準備を始めようかな?」
「でも、親の口座から子どもの口座にお金を移したら、※贈与税ってかかっちゃうの……?」 ※受贈者一人の贈与に対する基礎控除110万円超過額分の税金の事です
あなたは、こどもNISAを始める前に「気付かぬうちに課税対象になっていたらどうしよう・・・」そんな疑問や不安を抱えていませんか?
子どもの将来のためにせっかく「こどもNISA」を始めても、あとから税務署に「それは贈与税の対象です」なんて指摘されたら目も当てられませんよね。
結論からお伝えすると、正しいルールさえ知っていれば、年間110万円の基礎控除とこどもNISAを上手に併用して「完全非課税」で資産を増やすことが可能です!
ただし、良かれと思ってやった手続きのせいで、知らないうちに税法上の基礎控除の超過。つまり、「課税」の流れを踏んでしまう親御さんが非常に多いのも事実です。
そこで今回は、家計改善のプロ視点から「新しく始まるこどもNISAの全ルール」と、贈与税で狙われやすい「こどもNISA年間60万円上限と贈与税対象の基礎控除110万円の回避術」を分かりやすく徹底解説します!
この記事を読めば、税金の手続きで失敗することなく、こどもNISAの10月口座開設スタートに向けて迷わず自信を持って一歩を踏み出せるようになりますよ。
また、難しい基礎控除110万円を含むこどもNISAの基本を完全投資初心者にも分かりやすく説明します。ご好評をいただいている記事「新NISA」←「こどもNISAからの移行」も分かりやすく全て説明しますので、最後までお付き合い頂けたら幸いです。
・(ジュニアNISAと同様)税リスクとなる基礎控除110万円超過しないための回避術
・こどもNISAの資金移動に便利な「リアルタイム入金(楽天証券)」について解説
・2023年末終了「ジュニアNISA」と2027年1月1日開始の「こどもNISA」を比較
・贈与税の課税対象と「こどもNISA口座開設条件」も一挙公開
- 2026年10月1日より「こどもNISA」の口座開設が開始
- 2026年10月1日より口座開設開始「こどもNISA」の基本ルール
- 親から子への資金移動は「贈与税」の対象!非課税と課税の境目は?
- 税務署に狙われる!?こどもNISAで贈与税の「課税対象」になる一例
- 家計改善のプロが教える!110万控除×こどもNISAを「完全非課税」で併用する贈与税の回避術
- 楽天証券の口座開設なら「リアルタイム入金」がおすすめ。「マネーブリッジ利用不可」も重要
- まとめ:10月の口座開設に向けて今親がやるべきこと
2026年10月1日より「こどもNISA」の口座開設が開始
2026年10月1日より口座開設開始「こどもNISA」の基本ルール
いよいよ2026年10月1日から口座開設の事前受付がスタートする「こどもNISA」。これまでのジュニアNISAに比べて使い勝手が劇的に向上し、子育て世代にとって大注目の制度になっています。
まずは、子ども名義で賢く資産運用を始めるために、絶対に知っておくべき基本のルールから整理していきましょう。
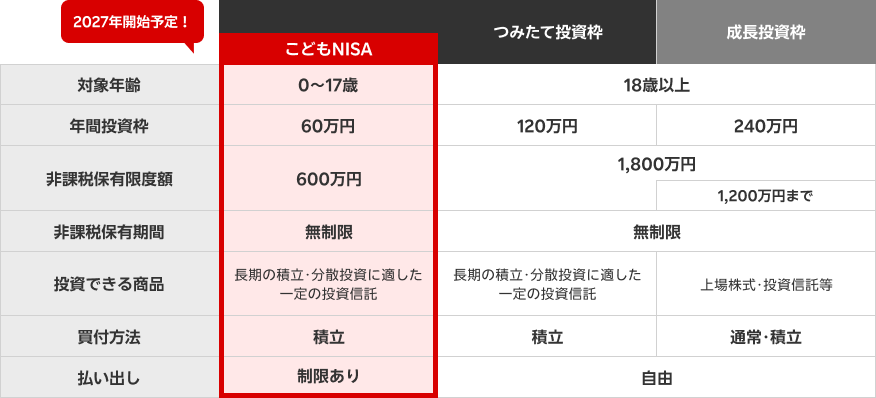
対象年齢・投資枠・対象商品は?基本スペック一覧
新しく始まるNISA。通称「こどもNISA(未成年者特定累積投資勘定)」の基本的な仕組みは以下の通りです。
| 対象年齢 | 0歳〜17歳(日本国内に住む未成年が対象) |
| 口座名義 | 子ども本人の名義(親権者が代わりに運用管理を行います) |
| 年間投資枠 | 年間 60万円まで |
| 生涯投資枠 | 最大 600万円まで(購入時の元本ベース) |
| 非課税期間 | 無期限(こどもNISA口座の利益に対して非課税) |
| 投資方法 | 「積立投資」のみ(金融商品の一括購入はできません) |
| 対象金融商品 | 金融庁の厳しい基準を満たした、長期投資向けの投資信託のみ |
大人の新NISA(つみたて投資枠)の「子ども版」とイメージすると分かりやすいですね。
ここが変わった!旧ジュニアNISAとの違い
引用:「楽天証券」
2027年10月1日口座開設開始のこどもNISA。2023年末に終了したジュニアNISAと何が違うの?」と思っている方も多いのではないでしょうか。
実は、旧ジュニアNISAの「デメリット」だった部分が、今回の新制度では大幅に改善されています。
「旧ジュニアNISA」と2027年1月1日運用開始の「こどもNISA」との大きな違いを下記にまとめましたのでご覧ください。
【ジュニアNISAとはここが違う!こどもNISAのまとめ】
| 項目 | ジュニアNISA | こどもNISA |
|---|---|---|
| 非課税期間 | 最長5年間 | 無期限 |
| 年間投資枠 | 80万円 | 60万円 |
| 生涯投資枠 | 400万円 | 600万円 |
| 引き出し制限 | 原則18歳 | 条件付きで12歳から |
| 投資方法 | 一括および積立投資 | 積立投資のみ |
| 対象金融商品 | 株、ETF、REIT、投資信託 | 投資信託のみ |
※補足:ジュニアNISA・こどもNISAの非課税保有期間は、
「ジュニアNISA:最長5年間で18歳まで継続管理勘定の保有が可能」
「こどもNISA:無期限のためロールオーバーもなし」
こどもNISAの一番の注目ポイントは、「非課税期間が無期限になったこと」です。
これにより、子どもが小さいうちから始めても、期間を気にせず大人になるまでじっくり「ほったらかし運用」ができるようになりました。
ただし、12歳以降は引き出しができる分「条件を知る事が鍵」となります。12歳ルールの条件は以下の通りです
最大の注意点!12歳までの払い出し制限(引き出しルール)とは
2027年1月1日開始の新しい「NISA」となる「こどもNISA」を利用する上で、親が一番頭に入れておかなければならないのがこどもNISAにおける「12歳ルール(払い出し制限)」です。
大人のNISA(新NISA)はいつでも自由にお金を引き出せますが、こどもNISAは原則として子どもが12歳になるまでは、非課税で引き出すことができません。詳細は以下の通りです
【こどもNISA12歳ルール】
12歳未満: 原則として引き出し不可(途中で無理に引き出そうとすると、過去の利益に課税されるなどのペナルティがあります)。
12歳以降: 中学校への進学など「教育資金や生活費としての利用」であり、かつ「子ども本人の同意」がある場合、非課税での引き出しが可能になります。
つまり、こどもNISAに入れるお金は、数年以内に使う予定のあるお金ではなく、「中学校・高校・大学の入学金や学費」など、将来を見据えた長期の資金**にするのが鉄則です。
18歳(成人)以降はどうなる?大人の新NISAへの自動移管

子どもが18歳の成人を迎えると、こどもNISA口座にある資産は、特別な手続きをすることなく自動的に成人向けの新NISAの非課税投資枠の一つ「つみたて投資枠」へと移管されます。
こどもNISA口座での運用は終了となりますが、成人した後もそのまま非課税で新NISAとして資産運用を続けられるので安心してください。
こどもNISA口座から新NISA口座へ移管する際の最大の注意点

ただし、こどもNISAから新NISA口座へ自動移管する場合に、1つだけ知っておくべき注意点があります。
大人用の新NISA口座には「生涯で1,800万円まで」という非課税投資枠がありますが、こどもNISAから移管された分(最大600万円)は、その新NISAの非課税投資枠1,800万円の一部としてカウントされます。
(例:こどもNISAで600万円分をこどもNISA分の非課税投資枠から新NISAに引き継いだ場合、子どもが成人してから新NISAに移行した後の非課税投資枠は「残り1,200万円」という事になります)
・移管後の非課税投資枠は「簿価(投資元本)」の分が加算(残り1,200万円分)
とはいえ、若いうちから複利の効果を味方につけて大きな資産ベースを引き継げるため、子どもにとっては非常に有利な長期積立の基盤となります。
親から子への資金移動は「贈与税」の対象!非課税と課税の境目は?
「こどもNISAの口座開設をして、親の口座からお金を移して運用しよう!」
そう考えたときに必ず知っておかなければならないのが、「贈与税(ぞうよぜい)」の仕組みです。
実は、親の口座から子ども名義の口座へお金を移動させる行為は、税務上すべて「贈与(プレゼント)」の扱いになります。
まずは何が非課税で、何が課税対象になるのか、将来的にこどもNISAを効率的に運用するためにも基本の境界線を押さえましょう。
そもそも子供への「学費・生活費」はいくらでも非課税
日本の税法上では「親が子どもの学費や生活費を出す場合、通常必要な範囲であれば、いくらであっても贈与税はかからない」と定められています。
例えば、以下のようなケースは原則としてすべて「非課税」です。
・大学の入学金や年間100万円〜300万円におよぶ授業料の支払い
・ 一人暮らしをしている子どもへの毎月の仕送り(家賃や食費など)
・教材費、塾代、留学費用、日常生活に必要な家具・家電の購入費
これらは「扶養義務(親が子どもを養う義務)」の範囲内と認められるため、基礎控除「年間110万円の枠」とは関係なく、全額非課税になります。
なぜ「こどもNISA」へのお金移動は贈与税の対象になるのか?
「学費がセーフなら、将来の学費のために『こどもNISA』にお金を移して運用するのもセーフじゃないの?」と思われるかもしれません。
ここが一番の落とし穴です。結論から言うと、こどもNISA口座へお金を移す行為は、学費目的であっても「贈与税」の対象(年間110万円の枠内にする必要がある)になります。
税務署が「学費・生活費だから非課税です」と認めるのは、あくまで「その費用が必要になった都度、直接支払われる場合」だけです。
例えば、大学の窓口に直接振り込む300万円は 今必要な学費なので非課税。
将来の学費のためにNISA口座に移す60万円は投資・資産形成のための資金移動とみなされるため「贈与税の対象」となります。
つまり、こどもNISA口座での運用資金は、生活費や教育費の「都度払いルール」の対象外となり、通常の「贈与」としてカウントされることになります。
年間110万円の「基礎控除」を正しく理解しよう
こどもNISAへのお金移動が贈与税の対象になると聞いて、「じゃあ税金がかかっちゃうの?」と焦る必要はありません。ここで登場するのが、皆さんもよく耳にする「年間110万円の基礎控除(暦年贈与)」です。
贈与税には「1人あたり年間110万円までは税金をかけません」というルールがあります。
贈与税の基礎控除額は年間110万円です。また、国が定めた公式ページの方が信頼できますので、詳細は国税庁「No.4402 贈与税がかかる場合」をご確認ください。下記のリンクからもご参照いただけます
引用:国税庁公式サイト「No.4402 贈与税がかかる場合」
こどもNISAの年間投資枠は「60万円」
つまり、こどもNISAの枠を最大限に使って毎月5万円、年間60万円を子どもの口座に移して積立運用したとしても、110万円の枠内にすっぽり収まるため、贈与税は1円もかかりません。
「じゃあ何も心配いらないのではないか?」と考えてしまうところですが、実はここに、多くの親御さんが無自覚に踏んでしまう「税務署のアウト判定(名義預金の罠)」が隠されているのです。
税務署に狙われる!?こどもNISAで贈与税の「課税対象」になる一例
「こどもNISAの枠は年間60万円だし、110万円の基礎控除の範囲内だから絶対に税金はかからない!」
そう安心していると、数年後、数十年後の税務調査で思わぬペナルティ(課税)を受けてしまうことがあります。
ここからは、良かれと思ってやってしまいがちな、税務署から「課税対象」と判定される危険な3つの贈与税対象となるNGパターンを解説します。
贈与税の対象ケース①:親が勝手に口座を作って運用する「名義預金」の罠
こどもNISAで最も起きやすいトラブルが、この「名義預金(めいぎよきん)」とみなされるケースです。
名義預金とは、「口座の名前は子ども(または赤ちゃん)だけど、実質的には親のお金だよね」と税務署に判断されてしまう状態のことです。
例えば、以下のような運用をしていると名義預金とみなされます。
・子どもが口座開設されたことすら知らない
・口座の通帳やキャッシュカード、暗証番号を親が完全に管理し、子どもが一切触れない
・子どもが成人したあとも、親が勝手にその口座で運用を続けている
もし名義預金だと判定されると、せっかく子ども名義で貯めた資産が「親の財産」とみなされてしまいます。
その結果、将来親が亡くなったときに、子どもの口座にあるお金に対して高額な相続税が課せられるという最悪の結末を迎えることになります。
贈与税の対象ケース②:将来の運用資金として数年分を「一括」で子供の口座に移す
「毎月お金を移すのは面倒だから、とりあえず5年分の運用資金として300万円を子どもの口座にドカンと移しておこう」→ これも完全にアウトです。
先ほど解説した通り、贈与税が非課税になるのは「年間110万円まで」です。一括で300万円を子どもの預金口座に移してしまうのは良くないです。
その年の贈与額が300万円となり、110万円を超えた部分(190万円)に対してその年のうちに贈与税の支払い義務が発生します。
「こどもNISAで実際に使うのは年間60万円ずつだから大丈夫」という言い訳は通用しません。税務署は「子どもの口座にいくらお金が移動したか(贈与が成立したか)」をチェックするからです。
お金を移すときも、必ず「その年の基礎控除の枠(110万円)」を意識して、都度または年単位で小分けにする必要があります。
贈与税の対象ケース③:子供のNISA口座から親が勝手にお金を引き出して使う

「急に車の車検代が必要になったから、子どものNISA口座から少しお金を戻そう」
「親の生活費が足りないから、子どもの口座から補填しよう」
これも税務上、非常に危険な行為です。
一度子どもの口座にお金を移し、贈与が成立したお金は、法的には「子ども自身の財産」になります。
それを親が勝手に引き出して自分のために使ってしまうと、税務署から「やっぱり親の口座と同じ扱いだ(名義預金)」とみなされる決定打になります。
また、子どもが12歳以降になって教育資金として正当にこどもNISA口座から資金を引き出す場合であっても、親の口座を経由してうやむやにしてしまうと、税務調査で突っ込まれる原因になります。
一度子どもの口座に入れたお金は、「子どものためだけに使う」という原則を徹底しなければなりません。
家計改善のプロが教える!110万控除×こどもNISAを「完全非課税」で併用する贈与税の回避術
税務署から「名義預金」や「無申告の贈与」と疑われないためには、あらかじめ「これは正当なステップを踏んだ親から子への贈与であり、子ども自身の資産である」という証拠(事実)を作っておくことが何よりも重要です。
ここからは、年間110万円の基礎控除とこどもNISAをトラブルなく、安全に併用するための3つの鉄則をお伝えします。
対策①:口座開設や資金移動の「記録(証拠)」を必ず残す
税務調査が入った際、一番強い武器になるのが「通帳やデータの記録」です。お金の流れをオープンに記録しておきましょう。
・現金手渡しは絶対NG: 親の財布から現金を出し、子どもの口座に直接入金する形だと、「誰がいつ入金したか」が客観的に証明できません。
・必ず「銀行振込」を使う: 親名義の口座から、子ども名義の口座へ銀行振込でお金を移動させてください。こうすれば、通帳や明細に「いつ、誰から、いくら移ったか」が100%記録として残ります。
また、子どもがある程度大きくなっている場合は、口座開設の書類に子ども自身でサインをさせたり、ログインパスワードを共有して一緒に運用成績を見たりして「子ども本人が口座の存在を認識している状態」を作っておくことも強力な対策になります。
対策②:「贈与契約書」を作成して名義預金疑惑をシャットアウトする
名義預金と言われないための最も確実な方法が、親子の間で「贈与契約書(ぞうよけいやくしょ)」を交わしておくことです。
「親子なのに契約書なんて大げさな……」と思うかもしれませんが、これがあるだけで税務署への説得力が劇的に変わります。難しく考える必要はありません。
A4の紙1枚に、以下のようなシンプルな内容を記載して、お互い(子どもが小さければ親権者として)署名・捺印するだけで有効です。
【贈与契約書の簡易テンプレート例】
振込先:〇〇銀行 〇〇支店 口座番号〇〇〇〇
令和〇年〇月〇日
贈与者(甲):氏名・住所・捺印
受贈者(乙):氏名・住所・捺印
これを、毎年のこどもNISAの積立資金を移すタイミングで作成し、大切に保管しておいてください。
これだけで「勝手に親が口座を作って隠していたお金(名義預金)」ではないという動かぬ証拠になります。
対策③:こどもNISAの年間枠「60万円」に合わせた無理のない積立設定
こどもNISAの投資枠は、年間最大60万円です。これを毎月に直すと「毎月5万円」の積立になります。
・ 毎月5万円を親の口座から子どもの口座へ定期的に振り込む
*・子どもの口座側で「毎月5万円」のつみたて投資設定をしておく
このように、こどもNISAの枠にきっちり収まるように資金移動を自動化(または都度振込)しておけば、年間110万円の基礎控除の枠を超える心配は一切ありません。
もし「おじいちゃん、おばあちゃんからもお祝いでお金をもらう予定がある」という場合は、それらの合計が年間110万円を超えないように、家族間でしっかり情報共有をしておくことだけ忘れないようにしましょう。
また、「こどもNISA」と税金の管理が思ったよりも大変なのは仕方ないけど、「毎回の資金移動は楽な方が良いな・・・」と思うあなたにおすすめなのが楽天証券の「リアルタイム入金」です。
何故なら、こどもNISAでは「新NISAでおなじみのマネーブリッジが使えない」からです。
楽天証券の口座開設なら「リアルタイム入金」がおすすめ。「マネーブリッジ利用不可」も重要
基本的には「親の銀行口座から、子供の証券口座へ直接振り込むことはできない」というルール(仕組み)になっています。
また、残念な事に子供名義の口座(未成年口座)では、楽天証券の「マネーブリッジ(自動入出金・スイープ機能)」は利用できません。何故なら、
楽天証券の公式ルールとして、マネーブリッジ(および自動入出金)は成人の口座限定のサービスとなっており、子供名義の口座は対象外と定められているためです。
そのため、こどもNISAの資金を「子供名義の楽天銀行」から「子供名義の楽天証券」へ移動させる場合は、マネーブリッジ以外の方法で行う必要があり、自動入出金(自動スイープ)以外の方法としては楽天証券の「リアルタイム入金」がおすすめです。
マネーブリッジの代わりになる仕組み「リアルタイム入金」がおすすめ。
マネーブリッジが使えない場合の「資金移動の手順」マネーブリッジによる自動入金(株や投資信託を買うときに銀行から自動でお金が引き落とされる機能)は使えません。
ですが、以下の方法を使えば手数料無料・リアルタイムで資金を移動させることができます。
①「リアルタイム入金」を使う(一番おすすめ!)子供の楽天証券にログインし、メニューの「入金」から「楽天銀行」を選択して手続きをします。
手数料の無料反映時間「即時(リアルタイム)」
振込元:子供名義の楽天銀行だけでなく、事前に登録した親権者(あなた)名義の楽天銀行から直接、子供の証券口座へ振り込むことも可能です。
② 親の口座からの直接投資(つみたて)を検討するもし「毎月のつみたて投資のたびに、いちいち入金手続きをするのが面倒くさい…」という場合も。
こどもNISA口座ではなく、親御さん自身の新NISA口座(つみたて投資枠)を使い、親のマネーブリッジや楽天カード決済で積み立てていく方が管理は圧倒的に楽になります。
注意点「こどもNISA」では適用できない「マネーブリッジ」とその他特典機能
その他の「子供の楽天銀行口座」の注意点があります。
例えば、こどもNISA用に子供名義の楽天銀行口座と楽天証券口座を連携させてもマネーブリッジが使えないため、以下の特典も対象外となります。
・「×」 普通預金金利の優遇(マネーブリッジ特典の金利アップは子供口座には適用されません)
・「×」 投資信託の保有残高によるポイント付与(ハッピープログラムの一部特典)。ただし、子供名義で「こどもNISA」の預金口座を開設するのは、とても良い選択肢です。
楽天証券で運用する場合は「自動引き落とし(マネーブリッジ)が使えないので、親が定期的に手動で入金操作をする必要がある」という点だけ事前に押さえておくとスムーズです。
毎月の入金の手間を考えると、「手動でも子供名義のこどもNISAで頑張る」か、「親の新NISA口座を使って自動で積み立てる」かで迷うところだと思います。
また、こどもNISA口座を最大限に活用する場合は楽天証券の「リアルタイム入金」もおすすめですので、是非ともご活用ください。
まとめ:10月の口座開設に向けて今親がやるべきこと
今回は、2026年10月1日(木)からいよいよ口座開設受付が開始する「こどもNISA」の基本ルールと、絶対に避けるべき贈与税の「課税対象」となる境界線とその回避術について解説しました。
最後におさらいとして、重要なポイントを5選でまとめます。
・年間60万円の投資枠なら110万円の基礎控除内なので贈与税の税金は課税なし
・「名義預金」の回避術として必ず銀行振込を使い、なるべく贈与契約書を残す
・成人年齢になると「自動的に新NISA口座開設」となるのでこちらの情報も重要
・楽天証券の「リアルタイム入金」が煩雑な入金の手間をスムーズに解消できる
かつてのジュニアNISAよりも格段に使いやすくなった新制度だからこそ、税金のルールを正しく守って、安全に・最大限のメリットを享受したいですね。
「さあ、はじめよう!今すぐ親がやるべき最初の関門」
こどもNISAの口座を開設するためには、実は絶対にクリアしなければならない条件があります。
それは、「親権者(あなた)が、その証券会社に口座を持っていること」です。
これは、「お金の管理・運用責任」が伴ってくるからです。
2026年10月1日のこどもNISA口座開設受付が始まってから焦らないためにも、まずは親権者であるあなた自身の証券口座の準備を済ませておきましょう。
今のうちに証券口座を作っておけば、新制度「こどもNISA」が2027年1月1日に開始した瞬間に滞ることなく、子供の証券口座開設へ進めますよ。
元々「投資反対派の私個人の意見」としても、「証券口座は作っていて損はないですよ(実質口座開設だけでもOKです)」。
それに、あなたが思ってる以上に簡単でリスクの低い資産運用、投資手法もあるかも知れませんよ。
※ただし、○○ショック前後は必ず気をつけてください(必ずどこかで起こります)
我が子の明るい未来と教育資金のために、今できるスマートな一歩をここから踏み出してみませんか?
家計改善ブロガー「akatown」より
